La economía argentina atraviesa un deterioro cada vez más extendido y desigual: mientras crecen los sectores extractivos y las exportaciones, la industria, la construcción, el empleo y los ingresos retroceden. El superávit fiscal convive con la caída de la inversión pública, la fuga de divisas y un mercado interno en crisis. Detrás de los indicadores que exhibe el Gobierno, los datos exponen los límites de un modelo que confunde estabilidad macroeconómica con desarrollo y crecimiento
La evolución de la actividad económica argentina a lo largo de 2026 presenta una trayectoria errática: la serie desestacionalizada del Estimador Mensual de Actividad Económica (EMAE) subió en enero, marzo y junio, pero cayó en febrero, abril y mayo, de modo que el nivel de julio terminó por debajo del de diciembre 2025. En julio, la actividad se desplomó un 2,9% mensual desestacionalizado, constituyendo la mayor baja desde la pandemia de 2020 y ubicándose 1,4% por debajo de julio de 2025.
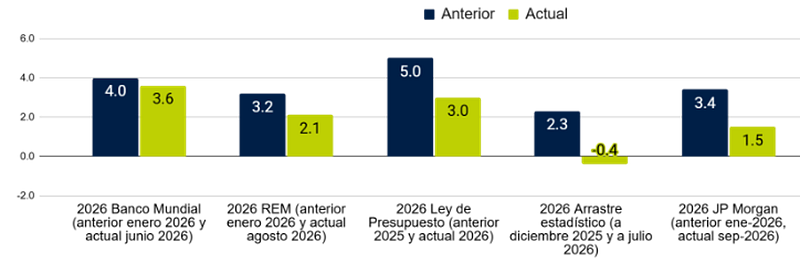
El interrogante sobre si se asiste a una desaceleración temporal o a una nueva recesión quedó saldado por los propios fundamentos numéricos. El arrastre estadístico de 2025 se redujo a menos de la mitad en junio, cayendo a 1,1%. Si la economía simplemente mantuviera el nivel desestacionalizado de julio, el año 2026 cerrará con una contracción anual del 0,4%, en abierto contraste con el 5% proyectado en el presupuesto 2026 o el 3% que estima el Gobierno para este año en el presupuesto 2027.
Inmediatamente después de conocerse el -2,9% mensual del EMAE, el banco de inversión JP Morgan recortó su proyección de crecimiento del PBI argentino para 2026 al 1,5%, corrigiendo a la baja su previsión previa de 2,7%, llevando el riesgo país en 655 puntos, y complicando la expectativa de financiamiento externo privado para el próximo año. La recesión técnica (2 trimestres de decrecimiento) es un hecho, sólo queda esperar tiempo de publicación de los datos faltantes. El repliegue de expectativas fue unánime: el REM del Banco Central redujo su proyección anual de 3,2% en enero a 2,1% en agosto; el Banco Mundial la bajó de 4,0% a 3,6%; la CEPAL de 3,8% a 3,3%; y el FMI corrigió de 4,0% a 3,5%, todos antes de conocer el EMAE de julio.
Proyecciones de crecimiento (en % de variación anual 2026)
El crecimiento sobreestimado por un ajuste crónico acumulado, que no genera empleo de calidad ni mejores ingresos. La incertidumbre sobre 2027 tiene efectos hoy, incluso con superávit fiscal, exportaciones récord, reservas recompuestas (suficientes para pagar vencimientos del próximo año) y presenta interrogantes sobre la estabilidad cambiaria en un año de elecciones por venir. En este escenario, la desregulación de la cuenta capital con el actual nivel del tipo de cambio depende cada vez más del apoyo directo de EEUU, de cómo le vaya a Trump en las próximas elecciones; mientras que las elecciones de Brasil pueden definir si el gobierno de Milei sigue siendo el socio preferido de la región.
Presupuesto 2027 y el ajuste sin fin
El Presupuesto 2027 proyecta un crecimiento del 4% y los supuestos macroeconómicos exhiben un marcado distanciamiento de la realidad. Se estima una inflación del 18% anual, frente al 29% esperado por el Relevamiento de Expectativas de Mercado para 2026, y un tipo de cambio de 1.847 pesos, un 10% por debajo de los 2.016 pesos previstos en el promedio del REM.
El axioma del superávit permanente se traduce en un ajuste continuo que destruye las capacidades públicas indispensables para el desarrollo. De las 2.399 obras que el Estado nacional recibió en ejecución, rescindió 1.683 (el 71%) cuando no fue el caso de transferencia a las provincias; inició apenas 18 obras en 2024 y ninguna en 2025 según el mapa de inversiones que, de paso, no actualizan hace más de un año. El proyecto presupuestario reduce el gasto de capital a un mínimo histórico de 0,43% del PBI, perforando incluso el piso de la crisis de 2002 (0,49%) y situándose en una séptima parte del pico de 2009. La inversión total, pública y privada lleva 4 trimestres de caída. Lejos de la idea del estado que asfixia la inversión privada ambos sectores resultan complementarios; sin inversión pública, sin demanda y consumo, el sector privado no invierte, por el contrario, forma capitales en el exterior.
La paradoja de esta ancla fiscal es que no se sostiene sobre una recaudación expansiva, (los recursos cayeron 3,8% real en ocho meses por la depresión interna) sino sobre la parálisis del gasto. En paralelo, dos tercios del superávit primario de agosto (1,35 billones sobre 1,99 billones) fueron consumidos por los intereses de deuda. El proyecto resigna además 51,9 billones de pesos en gasto tributario por exenciones impositivas a sectores privilegiados, cuadruplicando el presupuesto anual de salud. Sólo las exenciones al poder judicial equivalen al presupuesto total del sector científico incluyendo la CNEA, CENASA, CONICET, INTI, e INTA.
Ganadores, perdedores y mercado interno: ¿qué macro puede estar ordenada así?
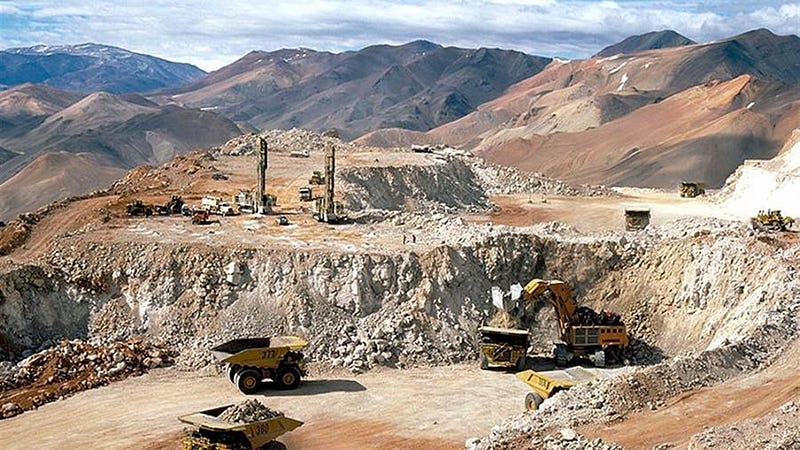
El desempeño de la economía disfraza en el promedio dos economías, donde crece lo que exporta recursos naturales y cae todo lo que emplea. Mientras en julio la pesca repuntó de forma extraordinaria (424,5% interanual) y minas y canteras avanzó 8,4% traccionada por hidrocarburos, ocho de las quince ramas cayeron contra 2025. En julio la industria manufacturera cayó 5% mensual (acumulando 10,4% de retraso contra 2023), la construcción se contrajo 4,6% mensual (-24,4% contra noviembre de 2023). Entre la industria y el comercio explican más de dos millones de puestos privados formales, el 32% del total.
En el mercado laboral no hay dos velocidades, hay una sola: caída. El empleo privado registrado acumula trece meses consecutivos de destrucción neta por primera vez desde el inicio del registro en 2009, con 141.324 empleos privados formales menos en ese lapso y 246.300 destruidos desde noviembre de 2023, a lo que se suman la destrucción de 83.000 empleos públicos. La caída alcanza a casi todas las actividades: solo 4 de las 26 ramas del SIPA crecieron, demostrando que ni siquiera los sectores ganadores generan empleo neto. El desempleo subió al 7,9% en el segundo trimestre de 2026 y la composición refleja una intensa precarización, el 85% del total de puestos creados son informales, refugio del desempleo, trepando la informalidad al 45% de los ocupados. A esto se suma el cierre de 31.342 empresas formales (-6,1% del total), la mayor destrucción de firmas desde 1999, cuando comienzan los registros.
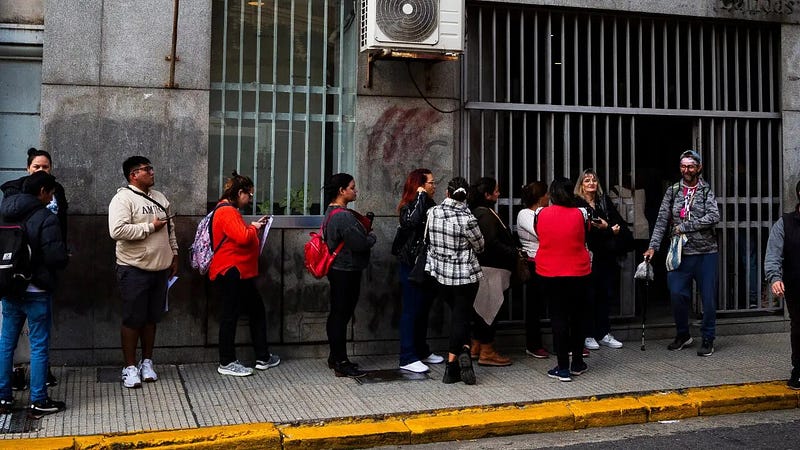
La desinflación convive con una severa distorsión, cede el poder de compra. Con un Salario Mínimo Vital y Móvil que perdió 40,5% real desde noviembre de 2023, mientras que el privado registrado cae en un 3,7% que se agrava hasta -10,9% tomando ponderadores del índice de precios más parecidos a los que el gobierno no quiere publicar y que generaron la renuncia del director de INDEC. En este marco Subió 4,1 puntos la pobreza hasta el 32,3% de las personas: 1,9 millones más en un semestre y con la morosidad familiar a niveles críticos jamás vistos.
Más dólares que nunca con salida directa por la cuenta capital desregulada
En el sector externo convive una contradicción grande: entran más dólares que nunca pero el Estado invierte menos que nunca. En 2025 ingresaron 47.099 millones de dólares por agro, energía y minería, y el Estado invirtió apenas 2.427 millones en infraestructura (cinco centavos por cada dólar ingresado, frente a ochenta y tres centavos en 2015). En 2026, el superávit comercial acumulado es récord en al menos 25 años, impulsado por una suba del 48,3% en las exportaciones de energía y combustibles.
Sin embargo, el esquema cambiario de apreciación y apertura desregulada neutraliza esta ventaja estructural. La formación de activos externos ya acumula una salida de divisas por USD 51.648 millones, ya se llevó el equivalente al 80% de los dólares que entraron por el sector agropecuario y no parece desacelerarse: en agosto fue negativo por USD 2.677 millones y en el año ya alcanzó un saldo de USD -18.778 millones.
La formación de activos externos privados alcanzó los 3.143 millones de dólares en el último mes, marcando el máximo desde la asunción. La fractura es distributiva, mientras 3,69 millones de hogares (el 36,2%) tuvieron que vender ahorros para llegar a fin de mes, que sumado a otras estrategias supera la mitad de los hogares, una franja reducida atesoró divisas al amparo de la desregulación financiera.
El blanqueo permanente, los desembolsos de organismos y el superávit energético resultan insuficientes para sostener la cotización del dólar sin profundizar el freno recesivo. Con las reservas estancadas en torno a 50.000 millones de dólares, un Riesgo País en 655 puntos básicos y los bonos soberanos rindiendo tasas de dos dígitos tras el endurecimiento de la Reserva Federal, el programa carece de acceso voluntario a los mercados internacionales para refinanciar la deuda de 2027, desnudando la insostenibilidad de un modelo que desregula todo, y omite deliberadamente a la economía real.
Acerca del autor